
Toda grande empresa tem um sistema de gestão oficial. E quase toda grande empresa tem, convivendo com ele, uma rede invisível de planilhas, controles manuais e bancos de dados improvisados que as áreas criaram por conta própria. São os controles paralelos, e eles são um dos maiores inimigos silenciosos do controle de gestão.
O problema é que os controles paralelos raramente são percebidos como um problema. Pelo contrário: quem os cria costuma vê-los como solução. Este artigo mostra por que essa aparente solução compromete a leitura de dados da empresa e o que fazer a respeito. Ele complementa o nosso guia de controle de gestão empresarial.
O que são controles paralelos
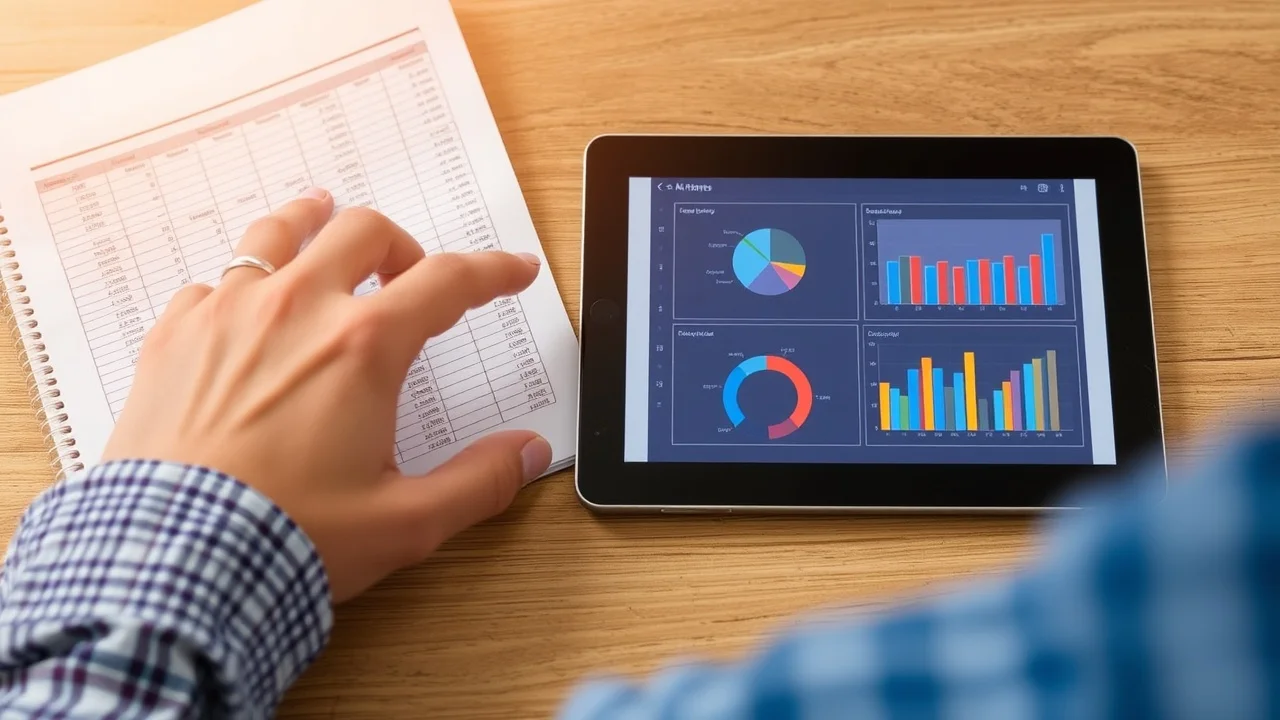
Controles paralelos são todos os registros e mecanismos de controle que existem por fora do sistema oficial da empresa. A planilha que o gerente de vendas mantém para acompanhar metas do seu jeito. O controle de estoque que o almoxarifado faz em paralelo porque “não confia no sistema”. O relatório que o financeiro monta manualmente todo mês reunindo dados de várias fontes.
Individualmente, cada um parece inofensivo e até útil. O colaborador criou aquele controle para resolver uma necessidade real que o sistema, por algum motivo, não estava atendendo. O problema aparece quando se soma tudo: uma operação inteira rodando sobre dezenas de fontes de informação desconectadas, cada uma com a sua própria versão da verdade.
Por que os controles paralelos surgem
Controles paralelos não nascem por má-fé. Eles são um sintoma. Quando as pessoas criam planilhas por fora do sistema, elas estão sinalizando que algo no sistema oficial não está funcionando para elas.
As causas mais comuns são três. A primeira é a desconfiança nos dados: se a equipe não acredita que os números do sistema estão corretos, ela cria o próprio controle para se sentir segura. A segunda é a limitação de uso: muitas vezes o sistema teria a funcionalidade necessária, mas ela não foi configurada, não foi treinada ou não é conhecida. A terceira é a rigidez percebida: o usuário acha mais rápido resolver na planilha do que aprender a fazer no sistema.
Note que todas essas causas remetem aos pilares de pessoas e processos. Um controle paralelo quase sempre denuncia um sistema subaproveitado ou desalinhado da operação, tema que exploramos no artigo sobre processos, pessoas e sistemas.
Os riscos que os controles paralelos criam
O primeiro e mais grave risco é a perda de confiabilidade dos dados. Quando existem várias versões da mesma informação, ninguém sabe qual é a correta. A liderança recebe relatórios que não batem entre si e passa a decidir sobre uma base incerta.
O segundo risco é o retrabalho. A mesma informação é digitada e mantida em vários lugares, consumindo tempo que deveria ir para análise. Em uma grande empresa, esse desperdício se multiplica por dezenas de áreas.
O terceiro risco é a fragilidade operacional. O controle paralelo vive na máquina e na cabeça de quem o criou. Quando essa pessoa sai de férias, muda de área ou deixa a empresa, o controle se perde, e com ele o histórico e a lógica por trás dos números.
O quarto risco é a cegueira estratégica. Enquanto a informação estiver fragmentada, a empresa nunca terá a visão única e integrada da operação que o controle de gestão exige. Os dados existem, mas não conversam, e a liderança perde a capacidade de enxergar o todo.
Como eliminar os controles paralelos
Eliminar controles paralelos não é proibir planilhas. É remover a razão que leva as pessoas a criá-las. E, como vimos, essa razão quase sempre está no sistema oficial não estar entregando o que deveria.
O caminho começa por um diagnóstico de uso do ERP honesto: mapear quais controles paralelos existem, que necessidade cada um atende e por que o sistema não a atende. Esse levantamento revela, com frequência, que a funcionalidade buscada já existe no ERP e só precisa ser configurada, ou que os dados são confiáveis, mas a equipe não sabia disso.
A partir daí, o trabalho é trazer esses controles para dentro do sistema, ajustando o ERP à operação real e capacitando as pessoas para usá-lo com confiança. Quando o sistema oficial passa a atender de verdade, os controles paralelos perdem a razão de existir e desaparecem naturalmente. O resultado direto é uma base de dados única e confiável, condição para a confiabilidade dos dados na tomada de decisão.
Na DSM, esse é um dos trabalhos que mais realizamos junto a grandes empresas: reaproximar o sistema da operação para que ele volte a ser a fonte de verdade única. Fale com a nossa equipe e descubra quantos controles paralelos estão rodando por fora do seu sistema hoje.